Rechnungsprüfung
Zur Abrechnung einer Baumaßnahme ist eine "Rechnungsprüfung" erforderlich, die 3 Prozessschritte beinhaltet.
- Sachlich Prüfen
- Rechnerisch Prüfen
- Zahlung anweisen und freigeben
1. Sachliche Prüfung
§ 14 Abs. 1 VOB/B (Abrechnung): Der Auftragnehmer muss seine Leistungen prüfbar abrechnen. Die Rechnung muss so aufgebaut sein, dass der Auftraggeber Art, Umfang und Mengen der erbrachten Leistungen nachvollziehen und prüfen kann. Dazu gehören Mengenberechnungen, Zeichnungen und weitere Nachweise.
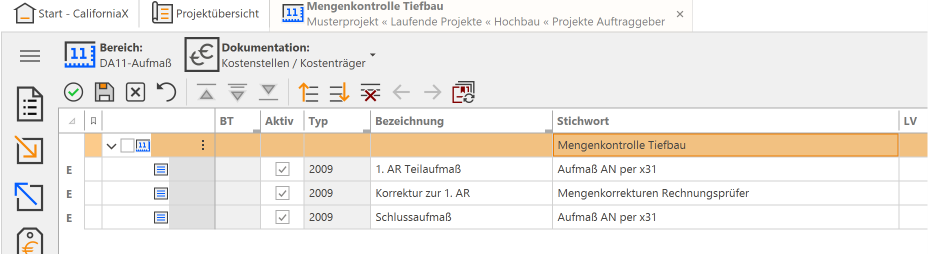
Für die Mengenkontrolle der Aufmaße lege unter der Zeile "Abrechnung " für jedes LV (Gewerk) eine eigene "Aufmaßkontrolle" an.

Als erstes legst du eine Zeile für deine Überschrift des Aufmaßblattes wie "1. AR", Aufmaß AN per X31" und das LV (Auftrag). Mit Doppelklick in die Zelle "BT" oder "Bezeichnung" (nicht die Spaltenüberschrift) öffnest du das Aufmaßblatt.
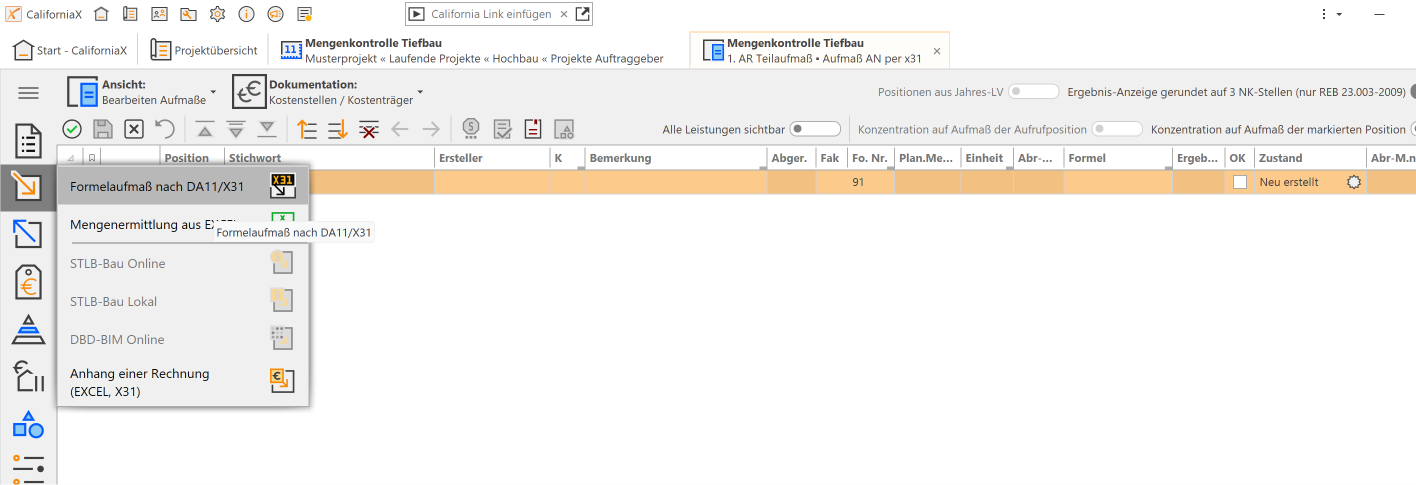
Im geöffneten Aufmaßblatt werden die Mengenansätze der zugehörenden Rechnung per GAEB-Datei (x31) importiert. Als Alternative wird bietet sich die GAEB-Datei d11 an oder eine Excel-Tabelle. Das mit Abstand beste Import-Format ist die x31-Datei, mit der auch Anhänge transportiert werden können.
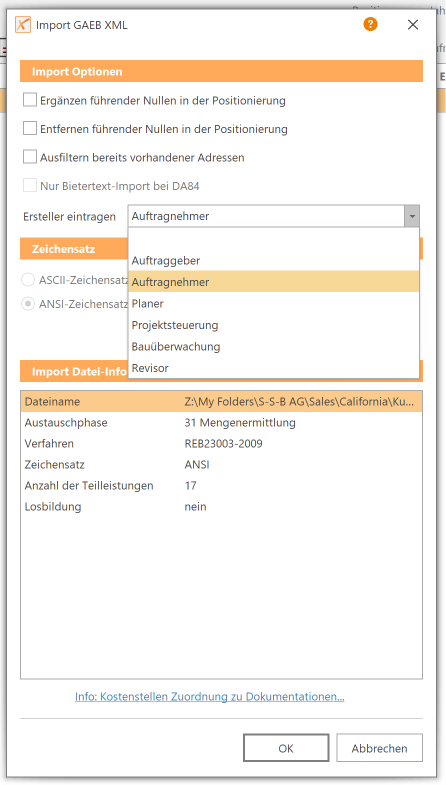
Mit dem Import kann der "Ersteller" der zu prüfenden Mengenansätze festgelegt werden.
Sofern keine Importierbare Datei vorliegt, werden die Mengenansätze zur Prüfung manuell erfasst.
Mengenansatz ok?
Der korrekte und geprüfte Mengenansatz erhält bei Bedarf einen Haken (OK geprüft), somit wird die gesamte Zeile gegraut. In der Spalte "Zustand" wird der Eintrag "geprüft" gezeigt.
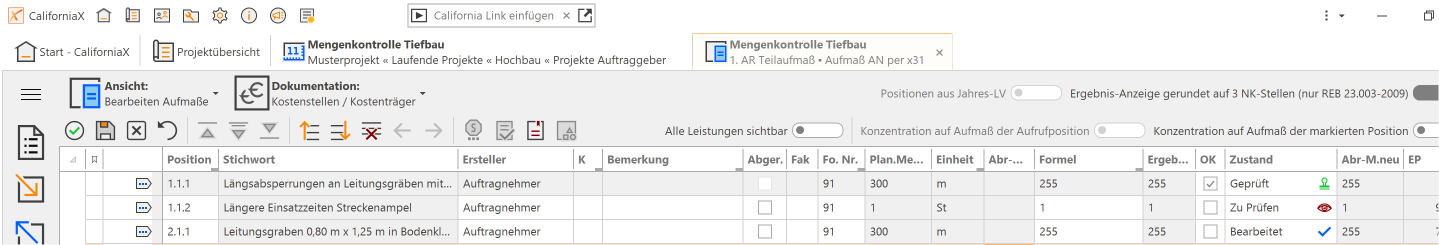
Mengenansatz nicht ok?
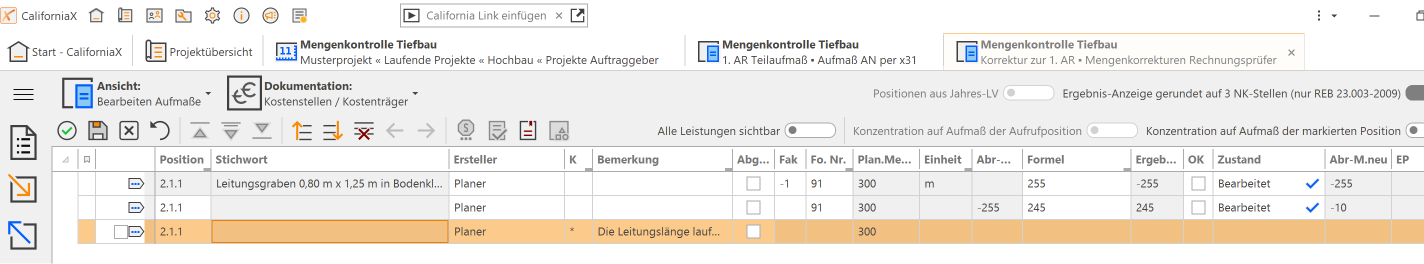
In diesem Fall legst du ein eigenes Aufmaßblatt für deine Korrekturen an.
Die erste Zeile zeigt das "Durchstreichen" der dokumentierten Menge an,
die zweite deine Mengenkorrektur
die dritte deine Erläuterung.